Din løn skal konkurrere med andres friværdi
Johan Wessman / News Øresund. Hus i Køge, fotograferet 20. september 2014. Husets pris og beboernes økonomi er ikke oplyst. CC BY 2.0. Wikimedia Commons.
Lønnen er kun en del af huskøbet. I Region Hovedstaden har huspriserne fjernet sig langt mere fra familieindkomsten end i Nordjylland. Ser vi et halvt århundrede tilbage, bliver fortællingen om heldige forældre og uheldige børn mere kompliceret.
En dansker født i 1945 fyldte 30 i 1975. En født i 1965 fyldte 30 i 1995. En født i 1995 fyldte 30 i 2025.
De tre fødselsår giver os tre steder at kigge ind på boligmarkedet. De fortæller ikke, at alle købte hus som 30-årige, eller at vi har fulgt tre bestemte familier. Men de viser, hvorfor spørgsmålet om generationers boligvilkår også er et spørgsmål om tidspunkt.
Et gammelt skøde kan fortælle, hvad et hus kostede. For at sammenligne med i dag skal vi også kende indkomsten, renten, udbetalingen og det sted, huset ligger.
Vi har undersøgt udviklingen med en lang national serie og nyere danske data, hvor huspriser og familieindkomst kan følges inden for samme områder. Resultatet er en historie med både et overraskende landsgennemsnit og en stor geografisk forskel.
Et halvt århundrede giver et andet svar
Federal Reserve Bank of Dallas samler en international boligdatabase. Den danske husprisserie bygger på Danmarks Statistik og historiske tal fra Nationalbankens MONA-model. Den går tilbage til 1975.1
Her kan prisudviklingen for enfamiliehuse sammenholdes med et nationalregnskabsmål for disponibel nettoindkomst. Den samlede indkomst fordeles på befolkningen i arbejdsdygtig alder. Det er et bredt økonomisk mål, ikke en bestemt families løn eller bankkonto.
Sætter vi forholdet mellem husprisindeks og indkomstindeks til 100 i 1975, ender det på 104,7 i 2024. Udviklingen undervejs er alt andet end en lige linje.
| Købsår som sammenligningspunkt | Nationalt pris-indkomst-indeks |
|---|---|
| 1975 | 100,0 |
| 1985 | 101,2 |
| 1995 | 77,7 |
| 2007 | 150,3 |
| 2015 | 107,2 |
| 2024 | 104,7 |
Årsgennemsnit. Indekset viser udviklingen i priser i forhold til indkomst, ikke hvor mange årslønninger et hus kostede. Vi stopper ved 2024, fordi Dallas-udgaven indeholder beregnede prognoseværdier for danske huspriser fra sidste kvartal 2025.2
I 1995 lå forholdet på 77,7. I 2007 var det 150,3. Målt på netop dette forhold mødte en køber i 2007 dermed et niveau, der var næsten dobbelt så højt som i 1995.
En sammenligning med 1975 giver et langt mindre spring frem til 2024 end en sammenligning med 1990’erne. Det er ikke tilstrækkeligt at spørge, om forældrene købte tidligere. Vi må spørge, hvornår de købte.
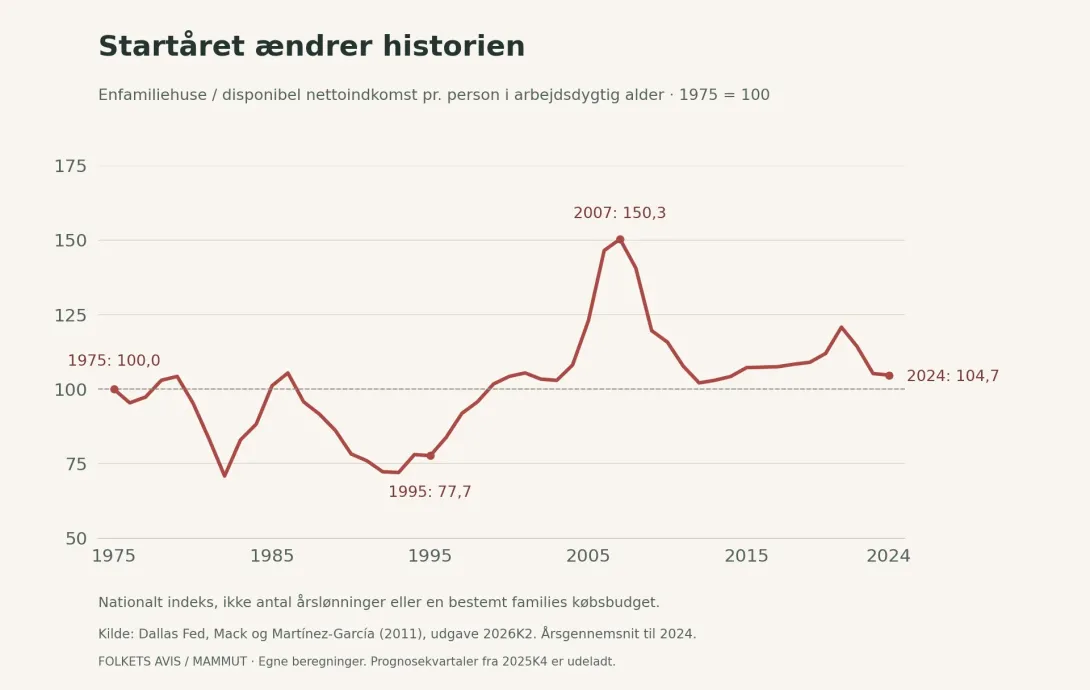
Grafik og beregninger: Folkets Avis. Data: Dallas Fed, Mack og Martínez-García (2011), udgave 2026K2. Datagrundlag.
Huset kom også med en rente
Det nationale mål siger noget om købsprisen i forhold til indkomsten. Det siger ikke, hvor stor en månedlig betaling køberen skulle klare.
Historien om de ældre boligkøbere rummer også økonomiske indgreb og risiko. I «Dansk pengehistorie» beskriver Nationalbanken, hvordan skattereformen med virkning fra 1987 begrænsede rentefradraget, mens kartoffelkuren øgede afdrag og startydelse på nye boliglån. Boligmarkedet blev præget af krise, tvangsauktioner og konkurser.3
Et lavt pris-indkomst-forhold er derfor ikke en attest på et let liv som boligejer. En familie kunne have købt til en relativt lav pris og samtidig have en tung ydelse eller senere blive ramt af prisfald og arbejdsløshed.
For at se rentens betydning kan vi lave et bevidst forenklet regnestykke. Begge eksempler har samme familieindkomst, et fastforrentet lån med 360 månedlige betalinger og en egenbetaling valgt til fem procent.
| Tænkt regneeksempel | A | B |
|---|---|---|
| Årlig familieindkomst før skat | 600.000 kr. | 600.000 kr. |
| Boligpris | 1.800.000 kr. | 3.600.000 kr. |
| Egenbetaling, valgt til 5 % | 90.000 kr. | 180.000 kr. |
| Lånets årlige nominelle rente | 12 % | 4 % |
| Månedlig ydelse, renter og afdrag | 17.589 kr. | 16.328 kr. |
Dette er to tænkte lån, ikke tilbud fra banker eller rekonstruktioner af bestemte år. Renten gælder hele lånet. Beregningen udelader skat, bidrag, gebyrer, forsikring og vedligeholdelse.4
I eksempel B er huset dobbelt så dyrt, men lånets månedlige ydelse lidt lavere. Til gengæld skal familien finde dobbelt så mange kroner til egenbetalingen og bære en større gæld.
En lavere ydelse kan således eksistere sammen med en større barriere før selve købet.
Danmark har flere boligmarkeder
Den lange nationale serie kan ikke fortælle, hvad der skete i den landsdel, hvor næste generation gerne vil bo.
Derfor har vi også sammenholdt Danmarks Statistiks husprisindeks med den gennemsnitlige indkomst før skat for par med børn i samme geografiske områder. Her kan vi følge 1995 til 2025. Startåret ligger efter indkomstomlægningen i 1994, som påvirkede sammenligneligheden af indkomster før skat.5
Vi holder familietypen fast. Vi holder ikke de konkrete familier, deres alder eller antallet af børn fast. Indkomsten omfatter også andre indtægter end løn. Tallene beskriver udviklingen blandt alle par med børn i området, ikke kun dem, der blev godkendt til et boligkøb.
| Område | Indkomst | Huspriser | Forhold |
|---|---|---|---|
| Hele landet | +163,8 % | +270,2 % | +40,3 % |
| Region Hovedstaden | +176,1 % | +458,1 % | +102,1 % |
| Nordjylland | +153,7 % | +162,2 % | +3,4 % |
Ændring fra 1995 til 2025. Huspriser er prisindekset for enfamiliehuse. Familieindkomst er gennemsnittet før skat for par med børn, opgjort i løbende priser. Sidste kolonne er ændringen i forholdet mellem prisindeks og indkomst, ikke forskellen mellem de to vækstprocenter.6
På landsplan voksede huspriserne 270,2 procent, mens familieindkomsten voksede 163,8 procent. Forholdet mellem dem steg dermed 40,3 procent.
I Region Hovedstaden blev forholdet mere end fordoblet. I Nordjylland steg det kun 3,4 procent.
Et råd baseret på et nordjysk huskøb kan derfor have et helt andet økonomisk udgangspunkt end et boligønske i hovedstadsregionen. Det samme gælder et nationalt gennemsnit, der bliver brugt som facit for alle steder.
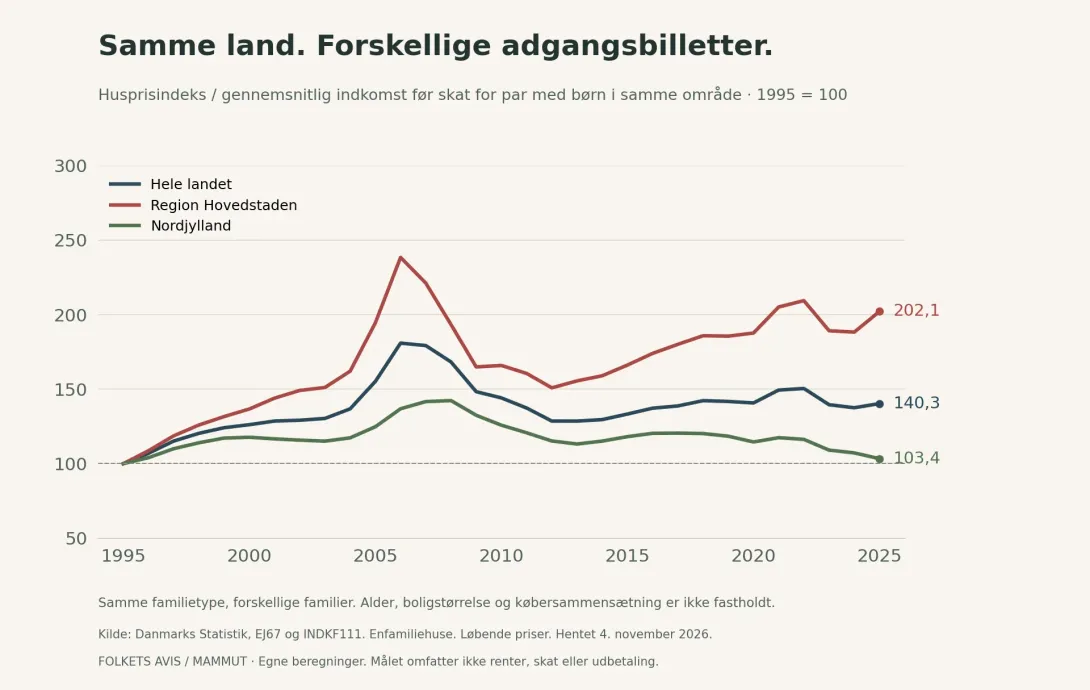
Grafik og beregninger: Folkets Avis. Data: Danmarks Statistik, EJ67 og INDKF111. Hentet 4. november 2026. Datagrundlag.
Tallene måler prisudvikling, ikke identiske huse. Danmarks Statistiks indeks søger gennem ejendomsvurderingerne at tage højde for forskelle i de solgte ejendommes kvalitet. Vi kan stadig ikke fastslå, at en nutidig køber får præcis samme bolig og beliggenhed som en køber tredive år tidligere.7
Og det regionale mål bruger indkomst før skat pr. familie, mens den lange serie bruger disponibel nettoindkomst pr. person i arbejdsdygtig alder. De to mål belyser forskellige sider af historien og skal ikke sættes sammen til én kurve.
Et højere indkomstgennemsnit kan også afspejle, at området har fået flere højindkomstfamilier. Den samme families lønudvikling kan derfor afvige fra kurven.
Dem, der fik nøglen, fortæller ikke hele historien
Vil vi vide, om en ny generation har råd, må vi også kigge på dem, der ikke kom med i statistikken over købere.
Danmarks Statistik fandt, at 68 procent af førstegangskøberne under 30 år i 2022 lå i den øverste indkomstfjerdedel blandt deres jævnaldrende. Kun to procent lå i den nederste fjerdedel.8
Det fortæller, at unge købere er en økonomisk udvalgt gruppe. En behersket boligbyrde blandt de unge, der faktisk købte, kan derfor godt eksistere samtidig med, at andre unge har svært ved overhovedet at komme ind.
Det er en vigtig forskel mellem at undersøge købernes økonomi og at undersøge adgangen til boligmarkedet.
Den næste køber kommer måske med et andet hus
Forholdet mellem løbende indkomst og huspris bliver også påvirket af, hvilke andre penge køberen har med.
Nationalbanken beskrev i 2025, hvordan en stor del af flergangskøbernes udbetalinger kommer fra friværdi i den tidligere bolig. Den friværdi kan være opbygget gennem prisstigninger og afdrag eller ved, at boligen allerede fra starten var mindre belånt.9
For den ene køber er en højere huspris en større opgave for lønnen og opsparingen. For den anden kan en del af pengene følge med fra et tidligere salg. To husholdninger med samme indkomst kan derfor stå forskelligt over for den samme boligpris.
Friværdi er heller ikke et beløb, som alle ældre boligejere frit kan bruge. Den afhænger af husets værdi og gælden. Skal man købe en anden bolig i et marked, der også er steget, kan meget af gevinsten blive brugt dér.
Forældrenes formue kan desuden række ind i næste generations køb. I en analyse fra juni 2026 identificerede Nationalbanken en gruppe førstegangskøb, hvor udbetalingen oversteg købernes registrerede likvide formue med mindst 15 procent af købesummen. Gruppen udgjorde godt 26 procent af de afgrænsede førstegangskøb i København og Frederiksberg i 2024.10
Banken fortolker dette som tegn på forældrestøtte. Pengestrømmene er ikke direkte observerede gaver, og resultatet gælder en afgrænset gruppe købere. Analysen afgør heller ikke, om en eventuel hjælp kommer fra forældrenes boligsalg, opsparing eller andre midler. Men den viser, hvorfor forældrenes ressourcer hører med i undersøgelsen af børnenes muligheder.
En generationsforskel kan på den måde også blive til en forskel inden for den samme generation.
Hvad fortæller det om indkomst og huspriser?
Indkomst er en del af forklaringen på, hvor meget der kan betales for en bolig. Den skal ses sammen med finansiering, formue og de boliger, der er til rådighed dér, hvor køberne vil bo.
Vores beregninger viser ikke, hvor stor en del af en prisstigning der skyldes indkomst, renter eller andre forhold. De viser, at forbindelsen mellem priser og indkomst har ændret sig forskelligt alt efter periode og sted.
Det lange nationale forhold lå i 2024 tættere på 1975 end på toppen i 2007. Samtidig viser den nyere regionale sammenligning, at huspriserne siden 1995 er vokset langt mere fra familieindkomsterne i hovedstadsregionen end i Nordjylland.
Derfor kan vi heller ikke uddele én fælles karakter til en hel generations boligvilkår. En køber, der købte dyrt før et fald, en lejer, der aldrig kom ind, og en ejer, der har opbygget stor friværdi, kan være født samme år.
I historien om Danmark, der flyttede ind alene, fulgte vi, hvordan flere mennesker kom til at bære en boligøkonomi alene. Her møder den udvikling et marked, hvor lønnen både skal række til betalingen og konkurrere med andre køberes opsparing, tidligere boligsalg og eventuelle familiehjælp.
Når to generationer sammenligner deres huskøb, bør de derfor lægge mere end de gamle skøder på bordet. De bør også lægge tidspunktet, stedet og de penge frem, som ikke kom fra månedens løn.
Dallas Fed, International House Price Database, og Mack og Martínez-García, A Cross-Country Quarterly Database of Real House Prices: A Methodological Note, Danmark s. 42–43. Databasen anvendes med den ønskede kreditering til forfatterne. Huspriser og indkomst er sæsonkorrigerede historiske serier; indkomst er nettoindkomst opgjort med befolkningen i arbejdsdygtig alder som nævner. ↩
Egne beregninger på Dallas Feds udgave for 2. kvartal 2026, offentliggjort 9. oktober, hentet 4. november 2026. Forhold mellem årsgennemsnit af HPI og PDI, omregnet til 1975=100. Kun år med fire kvartaler uden prognoseværdier medtages. Kildens noter angiver danske HPI-prognoser fra 2025K4 til 2026K2; de udelades sammen med ufuldstændige år. ↩
Danmarks Nationalbank, Dansk pengehistorie, bind 6, indledningen s. 8 og note om kartoffelkuren s. 160. Skatteændringer og lånetyper betød, at renteprocenten alene ikke beskrev betalingen efter skat og afdrag. ↩
Egen regneillustration: lån på 95 procent af købesummen, fast månedlig rente lig årlig nominel rente divideret med 12, 360 betalinger. Ydelse = lån × månedsrente / (1 − (1 + månedsrente)^−360). Renterne er valgte antagelser. Ingen udsagn om faktiske historiske lånevilkår eller om, hvem en bank ville godkende. ↩
Danmarks Statistik, Indkomststatistik: indhold og sammenlignelighed. Indkomst før skat omfatter erhvervsindkomst, overførsler, pension, formueindkomst og anden personlig indkomst. Bruttoficeringen af flere overførsler i 1994 påvirker sammenligninger før og efter reformen. Derfor starter vores regionale periode i 1995. ↩
Egne beregninger fra EJ67 og INDKF111, hentet 4. november 2026. Enfamiliehuse og gennemsnitlig samlet indkomst før skat for par med børn i henholdsvis hele landet, Region Hovedstaden og landsdelen Nordjylland. Forholdets ændring beregnes som (husprisindeks 2025 / husprisindeks 1995) / (familieindkomst 2025 / familieindkomst 1995) − 1. Gennemsnit er ikke median, og familiernes alders- og indkomstsammensætning kan ændre sig. ↩
Danmarks Statistik, Ejendomssalg: statistisk behandling. De vurderingsbaserede prisindeks søger at korrigere for kvalitetsforskelle; det er noget andet end et simpelt gennemsnit af solgte huses købesummer. Områderne er hele geografiske enheder, ikke kun deres største byer. ↩
Danmarks Statistik, Hver anden boligkøber er førstegangskøber, 18. januar 2024, om køb i 2022. Indkomstplacering er målt i forhold til jævnaldrende. Statistikken er ikke en måling af alle unges boligønsker eller mulige lånegodkendelse. ↩
Danmarks Nationalbank, Et boligmarked i to tempi, 25. november 2025, afsnittet om finansiering og figur 17. Analysens flergangskøbere er en afgrænset gruppe; opgørelsen af friværdi omfatter både prisudvikling og egen finansiering gennem tiden. ↩
Danmarks Nationalbank, Høje boligprisstigninger i hovedstadsområdet understreger behovet for sunde kreditprincipper, 10. juni 2026, figur 14 og boks 3. Afgrænsningen omfatter bl.a. købere med én ejendom og boliggæld, identificerbare biologiske forældre og yderligere filtre for statsborgerskab, dødsfald og købsmåned. Målet er indirekte og kan ikke uden videre overføres til alle førstegangskøbere. ↩