Den store forskel står ikke på lønsedlen
De 30–34-årige og de 60–64-årige har næsten samme medianindkomst. Den ældre gruppes medianformue er otte gange så stor. Bolig og pension gør forskellen mellem at tjene penge og at have penge mere indviklet, end lønsedlen viser.
418.700 kroner om året mod 426.500 kroner. Så tæt ligger medianindkomsten for de to aldersgrupper i Danmarks Statistiks tal for 2024. Forskellen er under to procent.1
Ser vi på nettoformuen, ligger grupperne helt anderledes: 260.200 kroner for de 30–34-årige og 2.085.831 kroner for de 60–64-årige. Den ældre gruppes median er godt otte gange så høj.2
Det er to forskellige mål for økonomi. Indkomsten fortæller, hvad der kommer ind i løbet af et år. Formuen er værdien af det, man allerede har, fratrukket gælden. En stor formue kan rumme et hjem, man skal bo i, og en pension, man først får udbetalt senere.
I historien om løn og huspriser undersøgte vi, hvordan en boligkøbers indkomst kan møde en anden købers friværdi. Her går vi videre: Hvor forskelligt ser økonomien ud for unge og ældre, når vi også åbner formueopgørelsen?
Lønnen er kun en del af årsindkomsten
For de samme to aldersgrupper er medianen for lønindkomst faktisk lidt højere blandt de yngre. Men den samlede indkomst omfatter også blandt andet virksomhedsoverskud og overførsler, herunder pension. Derfor kan de to mål give forskellige rangordener.1
Tabellen viser medianer for alle personer i hver aldersgruppe, også personer uden den pågældende indkomst eller formue. Vi sammenligner altså ikke kun folk, der arbejder eller ejer en bolig.
| Mål | 30–34 år | 60–64 år |
|---|---|---|
| Årsløn | 391.300 | 378.800 |
| Årsindkomst | 418.700 | 426.500 |
| Nettoformue | 260.200 | 2.085.831 |
| Bankindestående | 43.525 | 121.520 |
| Pensionsformue | 132.703 | 1.147.255 |
Beløb i kroner i 2024. Årsløn og årsindkomst er før skat. Formuerne er opgjort ved årets udgang; pensionsformuen er beregnet efter skat. Bank og pension indgår i nettoformuen, men hver række har sin egen median. Rækkerne kan derfor ikke lægges sammen eller trækkes fra hinanden.21
Medianen er grænsen, hvor halvdelen ligger under og halvdelen over. Den bliver ikke trukket op af nogle få meget store formuer på samme måde som et gennemsnit.
Grafen viser ti aldersgrupper. Indkomstprofilen ligger højest blandt de midaldrende, mens nettoformuen ligger højest blandt de 65–69-årige. De har en lavere medianindkomst end de 30–34-årige, men en langt højere medianformue.
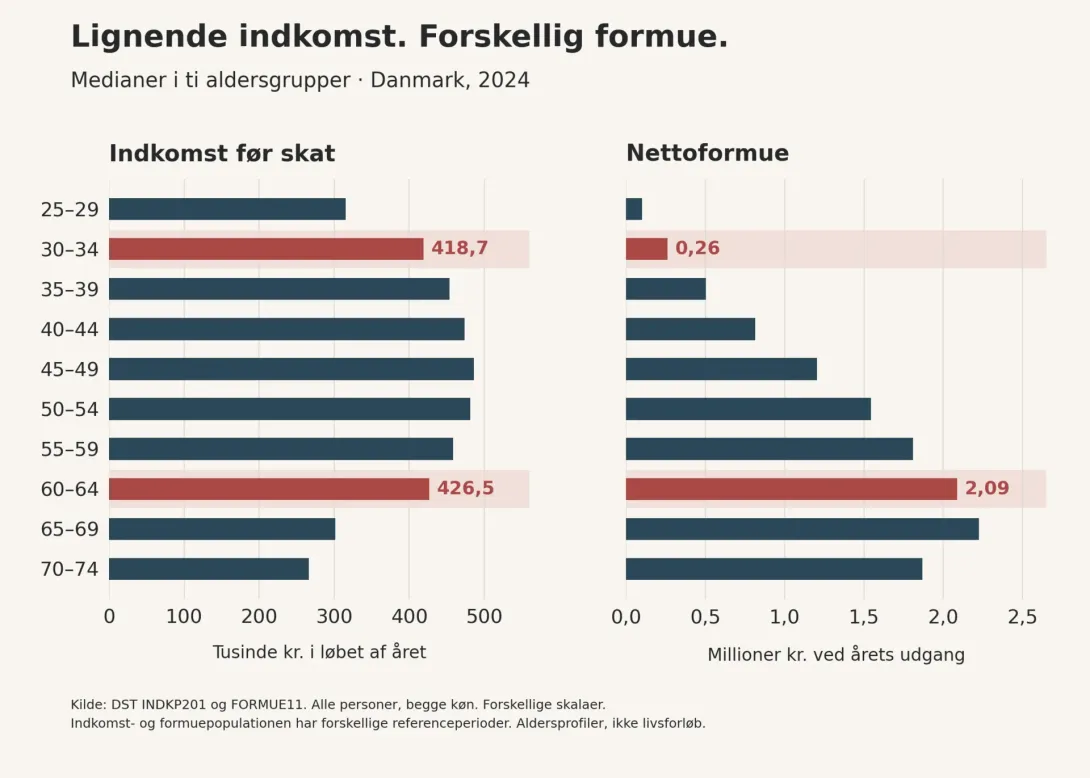
Graf og beregninger: Folkets. Data: Danmarks Statistik, INDKP201 og FORMUE11.. Datagrundlag.
En gammel idé om at bruge penge på tværs af livet
I begyndelsen af 1950'erne udviklede økonomerne Franco Modigliani og Richard Brumberg en forklaring på opsparing, som blev kendt som livscyklushypotesen. Modigliani beskrev senere arbejdet i en forelæsning på MIT i 1986.3
Mennesker skal kunne forbruge gennem hele livet, også når de ikke længere har en arbejdsindkomst. I modellens enkle udgave bygges formuen op i arbejdsårene og bruges igen efter pensioneringen. Et års indkomst fortæller derfor kun en del om de ressourcer, man har til rådighed over et liv.
Det gør en betydelig formue tæt på pensionsalderen mindre mystisk. En del af den kan være opsparing til de år, hvor lønnen ophører.
Men en model for et livsforløb er heller ikke et løfte til dagens unge. Muligheden for at spare op afhænger af indkomsten og de nødvendige udgifter. Boligpriser og afkast kan ændre formuen undervejs.
Pensionen fylder, men den er ikke en bankkonto
For de 60–64-årige er medianen for pensionsformue efter beregnet skat omkring 1,15 millioner kroner. For de 30–34-årige er den omkring 133.000 kroner. Pension er således en væsentlig del af det billede, som det samlede formuetal tegner.4
Det betyder ikke, at man kan tage pensionsmedianen fra medianen for nettoformue og kalde resten friværdi. Medianerne behøver ikke at tilhøre de samme mennesker, og resten af nettoformuen omfatter flere slags aktiver og gæld.
Statistikken omfatter blandt andet arbejdsmarkedspensioner, private pensionsordninger og værdien af tjenestemandspensioner. For ordninger, som endnu ikke er beskattet, trækker Danmarks Statistik som beregningsregel 40 procent fra. Det er ikke en opgørelse over en kontant udbetaling, den enkelte har fået.4
Bankindeståendet er et andet mål. Her er medianerne 43.525 kroner blandt de 30–34-årige og 121.520 kroner blandt de 60–64-årige. Den ældre gruppes median er knap tre gange så høj, mens forholdet mellem nettoformuernes medianer er otte til én.
Der er stadig en forskel. Men størrelsen afhænger af, om vi taler om bankpenge eller om den samlede formue, hvor pension og bolig også tæller.
At bo i en ejerbolig er ikke det samme som at eje den
Boligen deler også aldersgrupperne. I 2024 har 35,4 procent af de 30–34-årige en registreret ejerandel i deres primære bolig. Blandt de 60–64-årige er andelen 54,3 procent. For de 25–29-årige er den 15,1 procent.5
Her følger vi ejerskabet, ikke blot adressen. En ung voksen kan bo hos sine forældre i en ejerbolig uden selv at eje en andel af den.
| Alder | Ejerandel |
|---|---|
| 25–29 år | 15,1 % |
| 30–34 år | 35,4 % |
| 35–39 år | 47,0 % |
| 50–54 år | 56,9 % |
| 60–64 år | 54,3 % |
| 70–74 år | 49,8 % |
Udvalgte aldersgrupper, 2024. Ejerandelen er antallet af personer med registreret formue i den ejerbolig, de selv bor i, divideret med alle personer i aldersgruppen. En delvis ejerandel tæller med. Andelsboliger er en anden formuepost.5
Dermed kan vi heller ikke kalde alle uden denne ejerboligformue for lejere. Nogle bor i andelsbolig, andre hos familie. Og en registreret ejerandel siger i sig selv intet om, hvor stor en friværdi der er tilbage efter gælden.
En bolig kan få større friværdi, når ejeren afdrager, eller når dens markedsværdi stiger. Et prisfald kan gå den anden vej. Det er mekanismer, der kan få to boligejeres formuer til at udvikle sig forskelligt, selv om deres lønninger ligner hinanden. Aldersprofilerne her fortæller ikke, hvor meget hver mekanisme har bidraget med.
Der findes ingen fælles bankbog for en generation
Forskellen mellem aldersgrupperne må heller ikke skjule forskellene inden for dem.
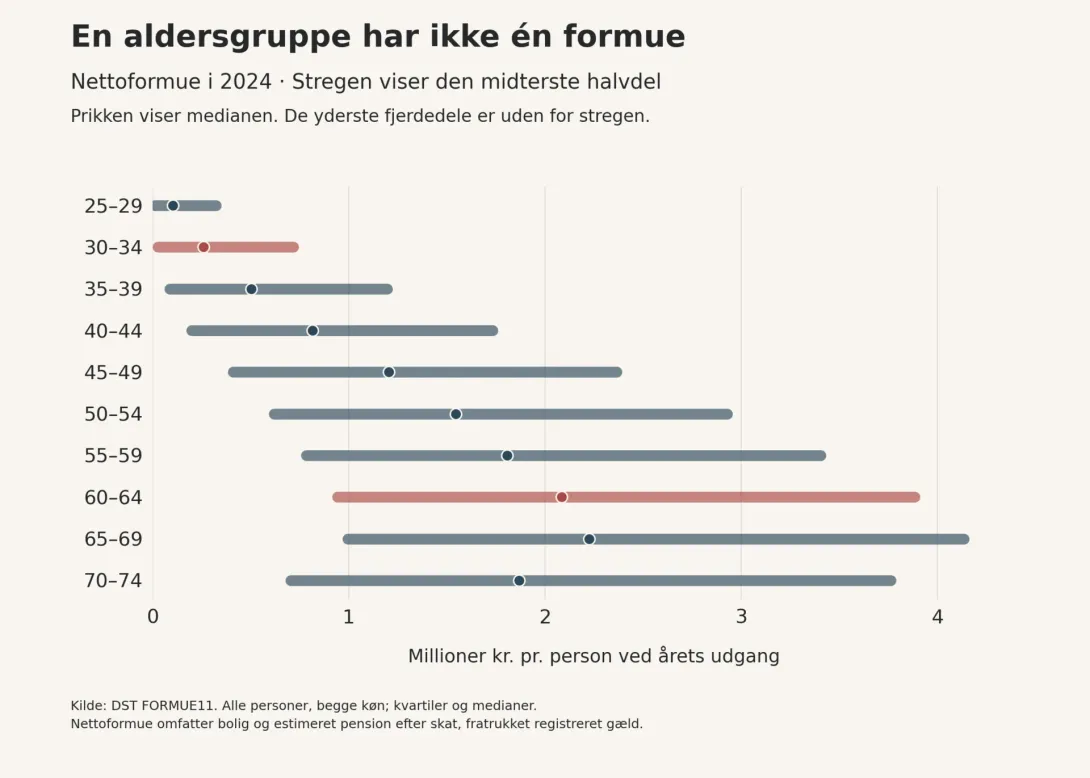
Blandt de 60–64-årige ligger grænsen til den nederste fjerdedel af nettoformuerne omkring 941.000 kroner. Grænsen til den øverste fjerdedel ligger omkring 3,88 millioner. En omtale af gruppens median på godt to millioner rammer langt fra alle.6
Ser vi på de 70–74-årige, ligger grænsen til den nederste fjerdedel omkring 704.000 kroner. Blandt de 30–34-årige begynder den øverste fjerdedel omkring 718.000 kroner. Der findes altså yngre med større registreret nettoformue end en betydelig del af de ældre.
Det gør alder til et upræcist signal om den enkeltes økonomi. Den ældre lejer med begrænset opsparing og den gældfri boligejer kan høre til samme årgang. Deres boligøkonomi kan være vidt forskellig.
På samme måde kan unge have forskellige udgangspunkter. Disse udtræk fortæller ikke, hvem der har modtaget arv eller hjælp hjemmefra, og de følger ikke enkeltpersoners vej ind på boligmarkedet.
Dagens unge er ikke morgendagens kopi
Man kunne nu fortælle en bekvem historie: De unge har mindre formue, fordi de er unge. De skal bare vente.
Det kan vores tal ikke dokumentere. Vi ser forskellige mennesker i samme kalenderår. Vi har ikke fulgt de 30–34-årige, til de bliver 60–64 år, og vi har ikke isoleret forskellen mellem at blive ældre og at være født i en anden periode.
Der er også en konkret grund til varsomhed med den historiske formueserie. Danmarks Statistik har et databrud i ejendomsværdierne omkring 2023–24. Nye vurderinger og et ændret datagrundlag påvirker tallene. En stigning hen over bruddet kan derfor ikke uden videre læses som en gevinst til boligejerne.7
Skal vi afgøre, om en generation har haft lettere ved at opbygge formue end en anden, kræver det sammenligninger ved samme alder med sammenlignelige definitioner og priser. Man må også undersøge boligtype og sted, gæld og familiens forhold. En række fødselsår er ikke en fælles økonomisk skæbne.
Det sikre fund her er mere konkret: Næsten ens årsindkomst kan optræde i aldersgrupper med meget forskellige formuer. Og en stor opgjort formue kan samtidig være bundet i pension eller i det hjem, man bor i.
Det er værd at huske, når økonomisk styrke gøres op alene efter lønsedlen. Den fortæller, hvad arbejdet indbringer. Den viser hverken gælden på huset eller værdierne, der blev bygget op før årets begyndelse.
Sådan har vi undersøgt tallene
Vi har hentet tre udtræk fra Danmarks Statistiks Statistikbank den 5. november 2026. Vi bruger 2024, det seneste fælles år med den samlede formuestatistik og indkomsttal, og sammenligner begge køn i femårige aldersgrupper fra 25 til 74 år. Alle beløb er nominelle kroner for 2024. Grafer og ejerandele er vores egne beregninger på de arkiverede data.
Indkomsten dækker året og kræver bopæl i Danmark ved både dets begyndelse og slutning. Formuen følger befolkningen ved årets udgang. Vi sammenligner to aldersprofiler, uden at koble enkeltpersoners indkomst og formue. Nettoformuen følger Statistikbankens 2020-definition, omfatter estimeret pension efter skat og fratrækker registreret gæld. Den omfatter ikke værdien af fremtidig arbejdsevne. Tallene kan ikke i sig selv afgøre, hvem der kan blive godkendt til et boliglån.8
Danmarks Statistik, INDKP201: personindkomster. Udtræk: 2024, begge køn, alle personer uanset indkomsttype, nominelle priser; median af samlet indkomst før skat (105) og løn (115). Aldersgrupperne 30–34 og 60–64 år. Årsindkomsternes forskel er 1,9 procent. Hentet 5. november 2026. ↩ ↩ ↩
Danmarks Statistik, FORMUE11: formue. Udtræk: 2024, begge køn, alle personer uanset formuetype, nominelle medianer. Nettoformue FGNF2020, bankindestående FGB1 og pension FGCX. Forholdet mellem de 60–64-åriges og de 30–34-åriges medianer for nettoformue er 8,02. Hentet 5. november 2026. ↩ ↩
Franco Modigliani, MIT: forelæsning om livscyklushypotesen, 1986. Modiglianis egen redegørelse for arbejdet med Richard Brumberg omkring 1950–51 og modellens opsparing gennem livet. Modellen er en forklaring, ikke en måling af årsagerne til de danske aldersforskelle. ↩
Danmarks Statistik: pensionsformuer efter skat, FGCX. Definition, pensionsordninger og den beregnede skattereduktion. Beløbene er fra FORMUE11. ↩ ↩
Danmarks Statistik: primær ejerbolig, FGA1. Kræver både ejerskab og folkeregisteradresse i boligen ved årets udgang. Egne beregninger på FORMUE11: personer med FGA1 divideret med alle personer i samme aldersgruppe; begge køn, 2024. Andelen er ikke et mål for positiv friværdi. ↩ ↩
Danmarks Statistik, FORMUE11: nettoformuens fordeling. Særskilt udtræk med nederste kvartil, median og øverste kvartil for FGNF2020, alle personer, begge køn, 2024. Grænserne for de 60–64-årige er 940.680 og 3.883.407 kroner; for de 70–74-åriges nederste kvartil 704.014 kroner og de 30–34-åriges øverste kvartil 717.651 kroner. ↩
Danmarks Statistik: databrud i ejendomsformuerne, 2024, november 2025. Dokumenterer overgangen til nye ejendomsvurderinger og ændret dækning. Derfor bruges ingen ukorrigeret historisk vækst i boligformuer som bevis for en generationsgevinst. ↩
Danmarks Statistik: formue og gæld, indhold og indkomststatistikkens indhold. Populationer og definitioner. Fremtidig indtjening indgår ikke som en formuepost i vores sammenligning. ↩